


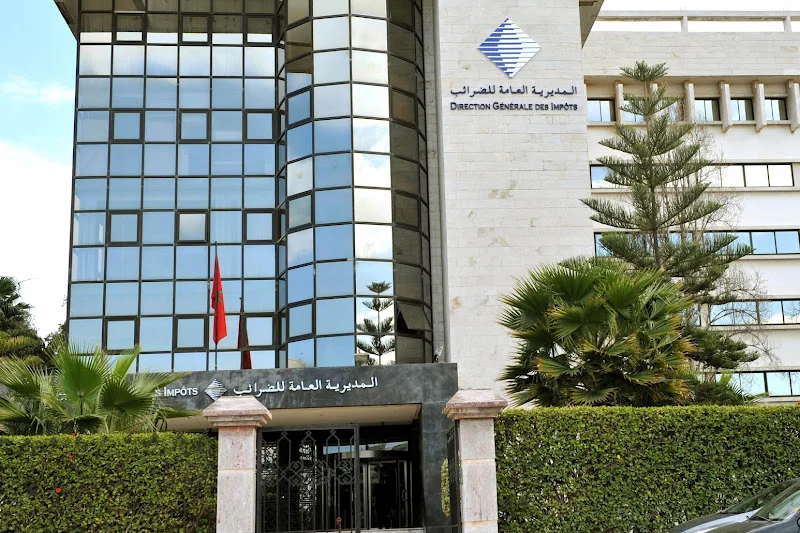
دخلت 257 شركة تحت مجهر مصالح المراقبة التابعة للمديرية العامة للضرائب، بعدما أظهرت عمليات افتحاص للتصريحات الجبائية وجود مجموعة من العمليات المالية المرتبطة بحسابات الشركاء لم تتم معالجتها جبائياً بالشكل المطلوب.
وتهم الملاحظات، على الخصوص، الحسابات الجارية المدينة للشركاء، خاصة عندما تستمر في تسجيل أرصدة لفترات طويلة نتيجة مبالغ أو سلفات وضعت رهن إشارتهم. وتركزت عملية التدقيق على معرفة طبيعة هذه العمليات وما إذا كانت قد ولّدت فوائد أو عوائد مالية كان يتعين إدراجها ضمن النتائج الخاضعة للضريبة.
ولم تقتصر المراقبة على الأرقام المصرح بها، بل شملت تتبع حركة الحسابات المعنية، من خلال فحص المبالغ المسحوبة وتواريخها وكيفية تسويتها، إلى جانب مطابقة المعطيات المحاسبية مع التصريحات التي سبق للشركات تقديمها للإدارة الضريبية.
كما امتدت عملية الفحص إلى الحسابات الجارية الدائنة للشركاء والفوائد التي تتحملها الشركات مقابل الأموال الموضوعة رهن إشارتها، وذلك للتحقق من مدى احترام القواعد الجبائية المعمول بها، ومن صحة المعالجة المحاسبية والضريبية لهذه العمليات.
ومنحت الإدارة الشركات المعنية مهلة 30 يوماً، ابتداء من تاريخ توصلها بالإشعارات، لتقديم توضيحاتها بشأن الملاحظات المسجلة، مع إمكانية تصحيح التصريحات داخل الآجال المحددة. وفي حال عدم تقديم التبريرات الكافية، يمكن أن تترتب عن عملية المراجعة آثار على الوعاء الخاضع للضريبة.


وفي جانب آخر من المراقبة، جرى التدقيق في مدى احترام الشروط القانونية المتعلقة بخصم الفوائد من النتائج الجبائية، إلى جانب مقارنة المعطيات المحاسبية بالتصريحات المرتبطة بالضريبة على القيمة المضافة. وتهدف هذه العملية إلى كشف أي فروقات بين المنتجات والأعباء المالية المسجلة في حسابات الشركات وبين ما تم التصريح به لدى الإدارة.