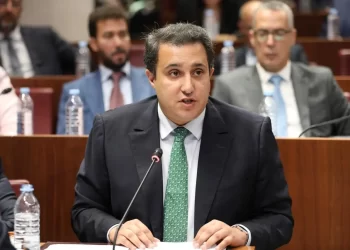
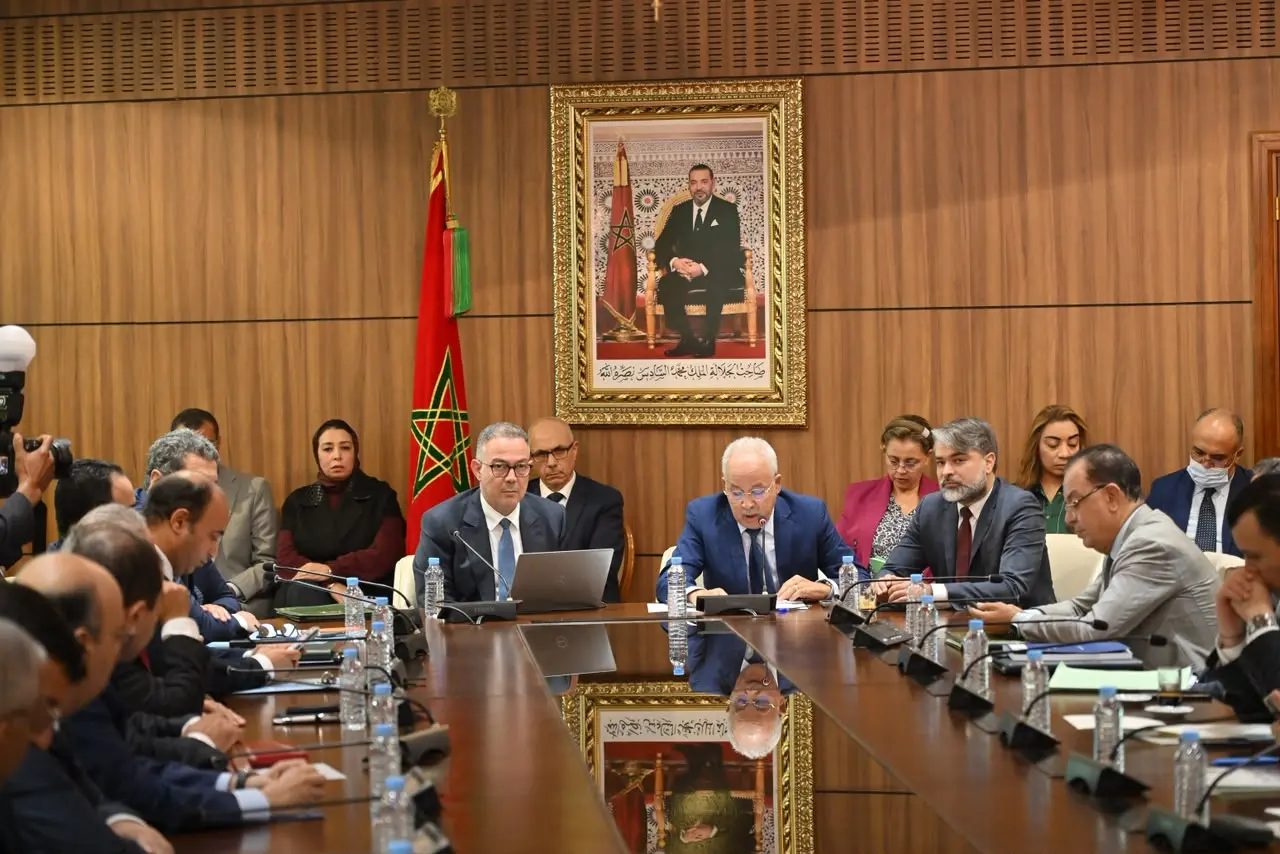
دافع وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، اليوم الجمعة العشرين من نونبر 2026، عن الاختيارات السياسية والمالية للحكومة، مؤكداً أن مشروع قانون المالية لسنة 2027 يترجم توجهها نحو تصحيح المسار الاقتصادي والاجتماعي عبر تعبئة غلاف مالي يناهز ثلاثمائة وخمسين مليار درهم لتمويل خمس أولويات كبرى على امتداد الولاية الحكومية، تخصص منها ثلاثة وستون مليار درهم للسنة الأولى. وخلال رده على مداخلات أعضاء لجنة المالية والتخطيط والتنمية الاقتصادية بمجلس المستشارين، رفض الوزير الانتقادات التي طالت طريقة هندسة التحالف الحكومي وعدم تقيدها بالترتيب الانتخابي للأحزاب، معتبراً أن إطالة الجدل حول تشكيل الأغلبية بعد شهرين من الاستحقاقات يصرف الأنظار عن جوهر النقاش المتعلق بمضمون البرنامج الحكومي، وموضحاً أن التوافق الحزبي حول هدف سياسي مشترك لإحداث التغيير لا يشترط الترتيب العددي للنتائج بقدر ما يفرض انسجام التصورات المؤطرة للسياسات العمومية.
وفي تشخيصه لواقع السياسات العمومية، سجل لقجع أن تنزيل ورش الدولة الاجتماعية شابته اختلالات أفرزت فجوة بين الطموحات المعلنة والنتائج الملموسة على أرض الواقع، رغم حجم الاعتمادات المالية المرصودة للحماية والدعم الاجتماعيين؛ إذ أدى تآكل القدرة الشرائية وتراجع جودة بعض الخدمات الأساسية واستمرار القلق بشأن آفاق تشغيل الشباب إلى بروز تباين مع التوجيهات الملكية الرامية إلى تحقيق تحول اجتماعي حقيقي. وأشار المسؤول الحكومي إلى أن مقاربة النموذج التنموي ينبغي أن تُقاس بمدى قدرتها على تحقيق التوازن الفعلي بين النمو الاقتصادي والعدالة الاجتماعية، بعيداً عن السجالات النظرية، مع الحرص على استمرارية مرفق الدولة والبناء على المكتسبات المؤسساتية المتراكمة.
وعلى المستوى القانوني والتقني، نفى وزير الاقتصاد والمالية وجود أي خرق لمبدأ سنوية الميزانية أو مساس بمقتضيات القانون التنظيمي لقانون المالية جراء تقديم برمجة مالية تمتد لخمس سنوات، موضحاً أن الإعلان عن التوجهات الكبرى للولاية الحكومية لا يمثل إقراراً مسبقاً للاعتمادات ولا يقيد صلاحيات البرلمان الدستورية في مناقشة الميزانية السنوية وتعديلها ومراقبة تنفيذها. واستند لقجع في مرافعته إلى المواد الخامسة والسادسة والسابعة من القانون التنظيمي المتعلقة بالبرمجة الميزانياتية لثلاث سنوات واعتمادات الالتزام، لافتاً إلى أن الإجراء الوحيد ذي الأفق الزمني الممتد إلى سنة 2031 يهم الإصلاح التدريجي للضريبة على الدخل، وذلك على غرار ما تم اعتماده سابقاً في إصلاح الضريبة على الشركات والرسوم الداخلية على الاستهلاك، بهدف منح الفاعلين الاقتصاديين والمواطنين رؤية واضحة ومسبقة تتيح لهم التكيف مع المستجدات الجبائية.