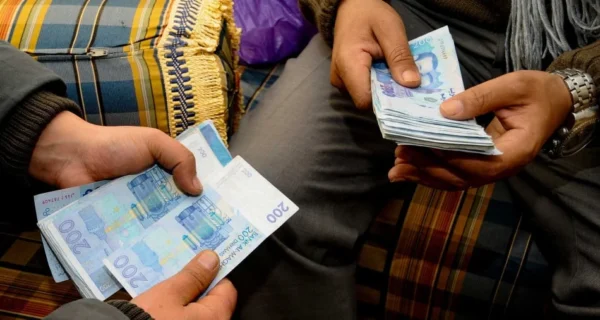
واصلت الأوراق النقدية والقطع المعدنية المتداولة في المغرب منحاها التصاعدي خلال سنة 2026، بعدما تجاوز حجمها 550 مليار درهم مع نهاية غشت الماضي، مقابل 491 مليار درهم عند متم دجنبر 2025، وهو ما يمثل زيادة بنسبة 12,1 في المائة خلال ثمانية أشهر فقط.
ويعكس هذا التطور استمرار حضور السيولة النقدية بقوة في المعاملات اليومية للمغاربة، رغم الجهود المبذولة لتشجيع الأداء الإلكتروني وتوسيع استعمال البطاقات البنكية، في إطار التوجه نحو تحديث المعاملات المالية والحد من تداول الأموال خارج القنوات الرسمية.
وكان النقد المتداول قد سجل ارتفاعا لافتا خلال سنة 2025، بنسبة بلغت 18,5 في المائة، مقابل 5,2 في المائة خلال سنة 2024، ليصل حجمه إلى ما يعادل 28,5 في المائة من الناتج الداخلي الإجمالي، متجاوزا بأكثر من الضعف مستواه المسجل سنة 2019.
وتكشف هذه الأرقام عن صعوبة تغيير سلوك الأداء لدى شريحة واسعة من المغاربة، إذ لا يزال التعامل المباشر بالنقود الخيار المفضل في عدد من الأنشطة التجارية، خصوصا بالأسواق التقليدية وفي المعاملات ذات القيمة المحدودة. كما يساهم اتساع الاقتصاد غير المهيكل، وضعف إدماج بعض الفئات في المنظومة المالية، والاحتفاظ بالمدخرات خارج الحسابات البنكية، في استمرار الاعتماد على السيولة.
وتبرز هذه الوضعية بشكل أوضح عند مقارنة السحوبات النقدية بعمليات الأداء عبر البطاقات البنكية. فقد بلغت قيمة السحوبات 403 مليارات درهم خلال سنة 2024، مقابل 63 مليار درهم فقط بالنسبة إلى الأداءات الإلكترونية، وهو فارق يعكس محدودية انتقال وسائل الأداء الرقمية من مجرد خدمات متاحة إلى أدوات مستعملة على نطاق واسع في الحياة اليومية.
وفي مواجهة هذا التحدي، يواصل بنك المغرب العمل على تشجيع التجار على اعتماد الأداء الإلكتروني، إلى جانب البحث عن سبل تخفيض تكاليف هذه العمليات وتطوير حلول جديدة، من بينها الأداء الفوري باستخدام رموز الاستجابة السريعة «QR». كما يشكل توسيع الخدمات العمومية الرقمية ودراسة إمكانية إصدار عملة رقمية للبنك المركزي جزءا من الجهود الرامية إلى تحديث المنظومة المالية الوطنية.
غير أن توسيع البنية التكنولوجية وحده لا يبدو كافيا لتغيير واقع المعاملات النقدية، إذ يظل إقبال التجار والمستهلكين على الأداء الإلكتروني مرتبطا بمدى سهولة استعماله وكلفته، فضلا عن الثقة في هذه الوسائل وتوفرها لدى مختلف الفئات. وتزداد أهمية هذه الجوانب بالنسبة إلى التجار الصغار والمقاولات المحدودة التي قد تنظر إلى رسوم الأداء الإلكتروني باعتبارها عبئا إضافيا على معاملاتها.
كما أن تقليص الاعتماد على النقد يظل مرتبطا بمعالجة عوامل اقتصادية وهيكلية، من بينها توسيع نطاق الأنشطة المهيكلة، وتحفيز الإدماج المالي، وتوفير بدائل عملية تناسب طبيعة المعاملات اليومية، بدل الاكتفاء بتعميم وسائل الأداء الرقمية.
وتضع هذه المؤشرات أمام السلطات النقدية تحديا يتجاوز توفير الحسابات البنكية والبطاقات الإلكترونية، ليشمل تحويلها إلى وسائل أداء فعلية في مختلف مناحي الحياة الاقتصادية. فكلما اتسع استعمال القنوات المالية المنظمة، تعززت إمكانية تتبع المعاملات، وتحسين تعبئة الادخار، وتوفير موارد إضافية لتمويل الاقتصاد، في وقت يظل فيه الانتشار الكبير للنقد أحد أبرز مظاهر التحول المالي الذي لم يكتمل بعد في المغرب.