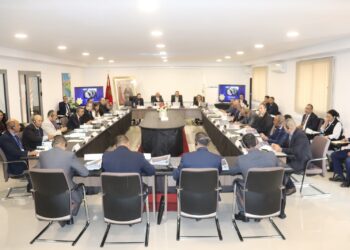
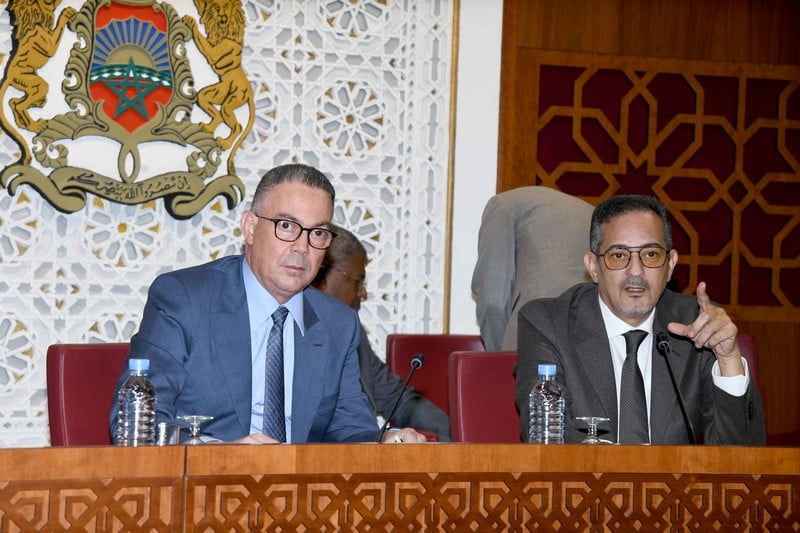
دخل مشروع قانون المالية رقم 60.26 للسنة المالية 2027 مرحلة جديدة من النقاش التشريعي، عقب مصادقة لجنة المالية والتنمية الاقتصادية بمجلس النواب، الخميس، بالأغلبية، على الجزء الأول منه، في أعقاب جلسة مطولة شهدت تقديم ومناقشة 290 تعديلا همت بالأساس المقتضيات الجمركية والضريبية، وكشفت عن تباين واضح في تصورات الفرق البرلمانية بشأن توزيع العبء الجبائي بين الشركات الكبرى والمقاولات الصغرى والأشخاص الذاتيين.
وتعكس التعديلات المقترحة توجها نحو إعادة ترتيب الأولويات الضريبية، من خلال طرح مراجعة نسب الضريبة على الشركات التي تنشط في قطاعات تحقق أرباحا مرتفعة أو تشتغل في أسواق توصف بشبه الاحتكارية، مقابل المطالبة بتخفيف الضغط الجبائي على المقاولات الصغيرة والمقاولين الذاتيين، في محاولة لتحقيق قدر أكبر من العدالة الضريبية ومراعاة التفاوت في القدرات الاقتصادية بين الفاعلين.
وحصل الجزء الأول من مشروع قانون المالية على موافقة 23 نائبا مقابل معارضة 17 نائبا، يمثلون فرق التجمع الوطني للأحرار والعدالة والتنمية ومجموعة تحالف اليسار، وذلك خلال جلسة انعقدت بحضور وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع.
ومن أبرز ملامح التعديلات التي حظيت بموافقة الحكومة، تلك المتعلقة بتوسيع هامش رقم الأعمال السنوي بالنسبة للأشخاص الذاتيين الذين يمارسون نشاطا مهنيا بصورة فردية في إطار نظام المقاول الذاتي، إذ تقرر رفع السقف المحدد حاليا في 80 ألف درهم إلى 100 ألف درهم، وهو ما يرمي إلى تخفيف الضغط الجبائي عن هذه الفئة، إلى جانب الأشخاص الخاضعين لنظام المساهمة المهنية الموحدة.
وشمل التعديل كذلك تخفيض السعر الخاص المطبق عن طريق الحجز في المنبع بالنسبة للمقاولين الذاتيين من 30 إلى 20 في المائة، في خطوة تستهدف تقليص الاقتطاعات الضريبية وتحسين الظروف المالية للمبادرات الفردية والمقاولات الصغيرة، التي تواجه تحديات مرتبطة بضعف السيولة وارتفاع تكاليف النشاط.
وفي الاتجاه نفسه، وافقت الحكومة على تعديل تقدمت به فرق الأغلبية بشأن الضريبة الداخلية على الاستهلاك المفروضة على السيكار الكبير والسيكار الصغير، يقضي برفع المقدار العيني من 750 إلى 1125 درهما لكل ألف وحدة، والمقدار القيمي من 35 إلى 50 في المائة، بما يعادل الانتقال من 1500 إلى 2250 درهما لكل ألف غرام.
غير أن النقاش الأكثر سخونة تمحور حول المادة 19 المتعلقة بالضريبة على الشركات، بعدما تحولت إلى محور مواجهة بين الفرق البرلمانية بشأن مدى ضرورة مراجعة المعدلات الضريبية المفروضة على قطاعات اقتصادية كبرى، خصوصا الاتصالات والإسمنت والمحروقات، بالنظر إلى طبيعة أنشطتها ومستويات الأرباح التي تحققها.
وفي هذا السياق، اقترحت فرق الأغلبية إخضاع شركات الاتصالات ومصانع الإسمنت وشركات المحروقات للسعر الضريبي المحدد في 40 في المائة، المعتمد بالنسبة لبنك المغرب والأبناك ومقاولات التأمين وصندوق الإيداع والتدبير، معتبرة أن طبيعة هذه القطاعات ومستويات الأرباح التي تحققها، فضلا عن اشتغال بعضها في أسواق شبه احتكارية، تفرض إعادة النظر في مساهمتها الضريبية.
أما فريق التجمع الوطني للأحرار، فقد تقدم بمقترح يروم تعزيز الطابع التصاعدي للضريبة على الشركات، من خلال اعتماد نسبة 35 في المائة على شركات المحروقات التي تتجاوز أرباحها 101 مليون درهم، و40 في المائة على الأرباح التي تفوق هذا المستوى، قبل أن يسحب تعديله خلال المناقشة.
من جهته، دعا فريق العدالة والتنمية إلى إخضاع الشركات الكبرى العاملة في قطاعي الاتصالات وإنتاج الإسمنت للسعر الأعلى المحدد في 40 في المائة، كما طالب بإعادة العمل بنسبة 10 في المائة بالنسبة للشركات التي لا يتجاوز ربحها الصافي 500 ألف درهم، بهدف تخفيف العبء الضريبي عن المقاولات الصغرى والمتوسطة.
وسجلت مجموعة تحالف اليسار موقفا أكثر تشددا، من خلال اقتراح رفع الضريبة إلى 45 في المائة بالنسبة للشركات التي يساوي أو يفوق ربحها الصافي 100 مليون درهم، خصوصا تلك التي تزاول أنشطة استيراد وتوزيع المحروقات، وصناعة الإسمنت، وإنتاج السكر وتكريره، وتوزيع الأدوية بالجملة، إلى جانب اقتراح تطبيق نسبة 50 في المائة على مؤسسات الائتمان والهيئات المعتبرة في حكمها.
وفي مقابل هذه المقترحات، اتجه فريق الحركة الشعبية نحو خيار مختلف، من خلال المطالبة بخفض الضريبة إلى 35 في المائة بالنسبة للشركات التي تزاول أنشطة استيراد أو توزيع مواد الهيدروكاربور، مبررا ذلك بالرغبة في حماية القدرة الشرائية للمواطنين، عبر تخفيف الأعباء الضريبية عن موزعي المحروقات.
وتكشف هذه المواقف عن اختلاف في تقدير العلاقة بين السياسة الضريبية والأسعار والقدرة الشرائية، بين من يرى ضرورة تحميل القطاعات ذات الأرباح المرتفعة مساهمة أكبر في تمويل الميزانية، ومن يدعو إلى تفادي رفع الضرائب على الفاعلين الاقتصاديين خشية انعكاس ذلك على كلفة الخدمات والمنتجات.
وفي معرض تفاعله مع التعديلات البرلمانية، قدم فوزي لقجع تصوره للإصلاح الضريبي، مؤكدا أن المناظرة الوطنية للجبايات شكلت نقطة الانطلاق نحو إعادة هيكلة النظام الضريبي، على أساس توحيد المعدلات المفروضة على الشركات التي تزاول أنشطة تقترب من وضعية الاحتكار، بما يضمن مساهمتها بمستويات ضريبية تتناسب مع طبيعة أنشطتها.
وأوضح الوزير أن الإصلاح انطلق من نظام كان يضم أكثر من 14 شطرا للضريبة على الشركات، في اتجاه تبسيط المعدلات وتوحيدها وفق أربعة مستويات أساسية هي صفر و20 و35 و40 في المائة، معتبرا أن هذا التوجه يندرج ضمن مسار إعادة بناء منظومة ضريبية أكثر وضوحا واستقرارا.
وفي ما يتعلق بالبعد الاجتماعي، شدد لقجع على أن معالجة الاختلالات المرتبطة بالقدرة الشرائية لا ينبغي أن تتم بالضرورة من خلال الآليات الضريبية، موضحا أن الدعم هو الأداة التي ينبغي أن تستجيب للحاجيات الاجتماعية عندما تتداخل الاعتبارات الاقتصادية والاجتماعية.
وقال إن “البعد الاجتماعي، عندما يتداخل مع البعد الاقتصادي، يجد مكانه في آليات الدعم وليس في الضريبة”، كما اعتبر أنه لا توجد علاقة مباشرة بين نسبة الضريبة وثمن المحروقات، رافضا الربط الآلي بين تخفيض الضرائب المفروضة على الشركات وانخفاض أسعار المنتجات والخدمات.
وبخصوص القطاعات المعنية بالمعدلات الضريبية، أوضح الوزير أن الأبناك والقطاعات المرتبطة بها تخضع لنسبة 40 في المائة، فيما تعتمد نسبة 35 في المائة بالنسبة لشركات الاتصالات، إلى جانب مساهمات إضافية تبلغ 2 في المائة عن الخدمات العالمية و1 في المائة عن البحث والتكنولوجيا، بما مجموعه 3 في المائة من رقم معاملاتها.
وتبرز حصيلة المناقشة أن مشروع مالية 2027 لا يقتصر على تعديلات تقنية في النصوص الجبائية، بل يفتح نقاشا أوسع حول فلسفة توزيع العبء الضريبي، وحدود مساهمة الشركات الكبرى في تمويل المالية العمومية، ومدى قدرة النظام الضريبي على التوفيق بين تشجيع الاستثمار وحماية المقاولات الصغرى وتحقيق العدالة الجبائية.
وبين مطالب تشديد الضرائب على القطاعات ذات الأرباح المرتفعة، والدعوات إلى تخفيفها عن الأنشطة الاقتصادية المرتبطة بالقدرة الشرائية، تبدو مالية 2027 محطة جديدة لاختبار التوازن بين متطلبات تعبئة الموارد المالية للدولة والحفاظ على تنافسية الاقتصاد الوطني.