يتجه مشروع قانون المالية المغربي لسنة 2027 إلى إدخال تعديلات على النظام الجبائي المرتبط بعدد من المنتجات الاستهلاكية والكماليات، تشمل التبغ المصنع والسجائر الإلكترونية والسيارات الفارهة، من خلال مراجعة الضريبة الداخلية على الاستهلاك وإقرار واجبات نسبية على اقتناء المركبات مرتفعة القيمة.
وبحسب مقتضيات المشروع، تتضمن التعديلات مساراً تصاعدياً للرفع التدريجي من الحد الأدنى لتحصيل الضريبة الداخلية على الاستهلاك المفروضة على التبغ المصنع، ابتداءً من سنة 2028 وإلى غاية 2031.
ومن المرتقب أن يرتفع الحد الأدنى للتحصيل عن كل ألف سيجارة من 1097 درهماً سنة 2028 إلى 1176 درهماً سنة 2029، ثم إلى 1261 درهماً سنة 2030، ليبلغ 1346 درهماً سنة 2031.
وفي ما يتعلق بالسجائر الإلكترونية، ينص المشروع على توسيع نطاق الضريبة الداخلية على الاستهلاك ليشمل هذه المنتجات وأجهزة تعبئتها وسوائل النيكوتين. كما يتضمن مقتضيات ترمي إلى تحديد تعريفات قانونية لمختلف أنواع الأجهزة، سواء كانت مخصصة للاستعمال مرة واحدة أو قابلة لإعادة التعبئة، بما يشمل تنظيم التعامل معها في الاستيراد والترويج.
ضريبة نسبية على السيارات الفارهة
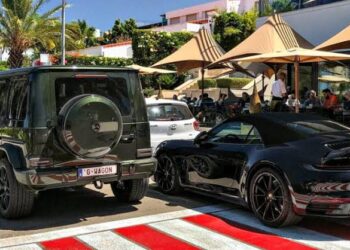
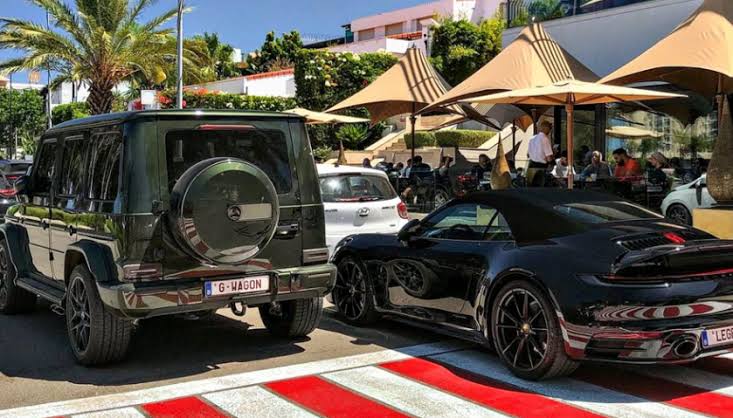
وتشمل التعديلات المقترحة أيضاً فرض ضريبة نسبية على اقتناء السيارات والعربات الفارهة، تُحتسب على أساس قيمة المركبة من دون احتساب الضريبة على القيمة المضافة، وفق أربع شرائح.
وتحدد المقتضيات الواردة في المشروع نسبة الضريبة في 6 في المائة بالنسبة إلى المركبات التي تتراوح قيمتها بين 400 ألف و600 ألف درهم، و12 في المائة للمركبات التي تتراوح قيمتها بين 600 ألف و800 ألف درهم، و18 في المائة للمركبات التي تتراوح قيمتها بين 800 ألف ومليون درهم، فيما تصل النسبة إلى 24 في المائة بالنسبة إلى المركبات التي تتجاوز قيمتها مليون درهم.
وتندرج هذه التدابير ضمن مراجعة بعض مكونات الجباية المرتبطة بالاستهلاك، مع استهداف منتجات محددة ذات طبيعة استهلاكية أو مرتفعة القيمة. ومن شأن اعتمادها، في حال إقرارها بصيغتها النهائية، أن يغير مستوى العبء الضريبي المرتبط بهذه المنتجات والمركبات.
وتظل هذه المقتضيات، في هذه المرحلة، جزءاً من مشروع قانون المالية لسنة 2027، على أن يتحدد نطاق تطبيقها النهائي وفق الصيغة التي ستتم المصادقة عليها خلال المسطرة التشريعية